En el marco de las Jornadas de Derecho de Seguros en homenaje al Dr. Rubén Stiglitz, los Dres. Carlos Álvez y Jaime Company analizaron el funcionamiento del seguro como un sistema de cooperación y distribución de riesgos. Los coautores de la séptima edición actualizada del tratado de Stiglitz examinaron fallos clave sobre culpa grave, actualización de sumas aseguradas, prescripción y deber de información en entornos digitales.
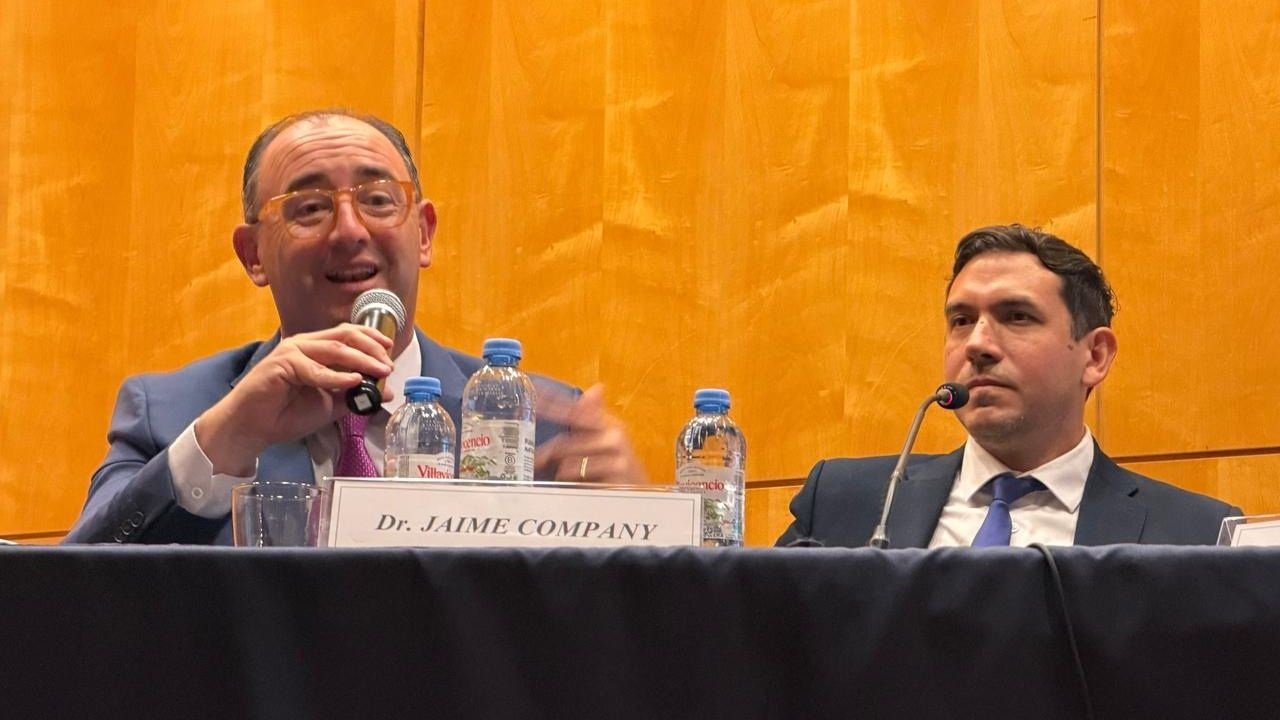
Durante las Jornadas de Derecho de Seguros celebradas en tributo a la trayectoria académica del Dr. Rubén Stiglitz, los juristas Dr. Carlos Álvez y Dr. Jaime Company —responsables de la actualización jurisprudencial y tecnológica de la séptima edición de la obra doctrinaria del homenajeado— disertaron sobre la "Revalorización de la relación asegurativa como sistema de cooperación y distribución de riesgos". Su exposición se centró en la necesidad de abordar la actividad aseguradora desde una perspectiva sistémica, articulando la Ley N° 17.418, la Ley N° 20.091, la Ley N° 22.400 y la Ley de Defensa del Consumidor bajo el paradigma del diálogo de fuentes consagrado en el Código Civil y Comercial de la Nación.
A lo largo de su intervención, Álvez y Company destacaron que el método científico de Rubén Stiglitz permite superar las visiones pendulares entre los intereses exclusivos de las aseguradoras y los de los consumidores. En ese sentido, enfatizaron que el seguro se sustenta en una estructura mutualista que demanda solidaridad, cooperación y solvencia económico-financiera, advirtiendo que las decisiones judiciales deben evitar sentencias arbitrarias o argumentaciones defectuosas que comprometan la ecuación técnica del sistema.
Equilibrio entre tutela del vulnerable y solvencia técnica: Carlos Álvez y Jaime Company remarcaron que el sistema asegurador exige solidaridad y cooperación recíproca, advirtiendo que las soluciones judiciales deben proteger a los asegurados hipervulnerables sin desatender la base económico-financiera que sostiene la mutualidad del riesgo.
Entre los ejes jurisprudenciales y problemáticas operativas analizadas por Álvez y Company, se destacan:
Valoración contextual de la culpa grave y exclusiones de cobertura: A partir de precedentes de la Suprema Corte de Mendoza y de la Corte Suprema de Justicia de la Nación (como el fallo Berdrovi), analizaron cómo la culpa grave y la falta de habilitación para conducir deben ponderarse diferenciando entre infracciones sustanciales —como la conducción por menores sin edad mínima— y situaciones particulares de hipervulnerabilidad o vencimientos administrativos recientes.
Actualización de la suma asegurada y equilibrio contractual: Examinaron la tensión jurisprudencial entre la doctrina de la Corte Suprema en Flores y el criterio de la Suprema Corte de Buenos Aires en Martínez c/ Boito, señalando que el desfasaje prolongado de los límites de cobertura por efectos inflacionarios distorsiona la justicia contractual y el principio de reparación plena.
Deber de información, apariencia y medios de notificación digital: Tomando como referencia los casos Tuero y Uber, subrayaron la relevancia de la confianza legítima en la emisión de constancias de cobertura y cuestionaron el uso exclusivo del correo electrónico para notificar la mora o suspensión de pólizas (artículo 31 de la Ley N° 17.418), reclamando mecanismos fehacientes adaptados a consumidores hipervulnerables.
Controversias en torno a los plazos de prescripción: Contrastaron las posturas vigentes entre los superiores tribunales provinciales respecto a la prelación normativa del artículo 963 del Código Civil y Comercial, exponiendo la divergencia entre la aplicación del plazo quinquenal genérico (criterio del Tribunal Superior de Córdoba) y la vigencia del plazo anual especial de la Ley de Seguros (postura de la Suprema Corte bonaerense).
Desafíos de la digitalización en el deber de información: Los expositores señalaron que la modernización tecnológica en la comercialización y administración de pólizas obliga a revisar la idoneidad de las notificaciones electrónicas por mora, garantizando que la información contractual esencial llegue efectivamente al conocimiento del asegurado.