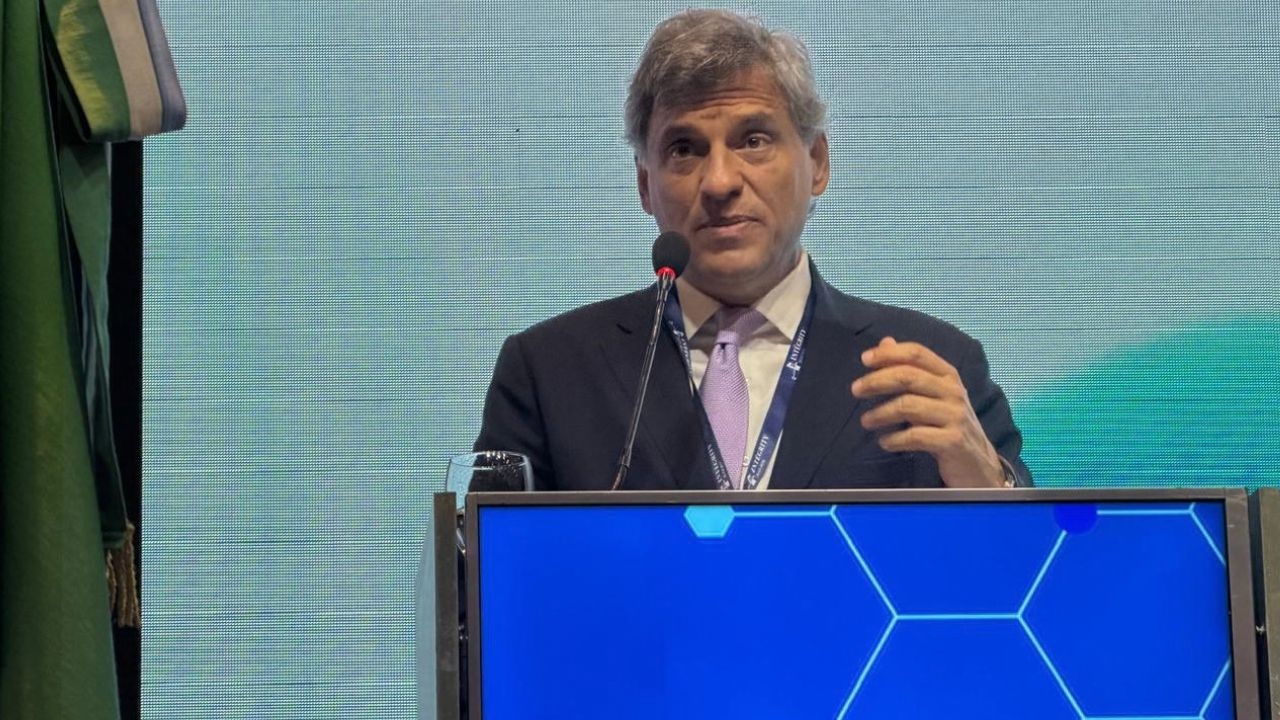
Durante su disertación ante productores asesores de seguros del Noreste Argentino (NEA), el Superintendente de Seguros de la Nación, Guillermo Plate, ratificó el compromiso del organismo de supervisar con foco en el riesgo real de las entidades. Aseguró que la solvencia "no es un elemento jurídico, sino técnico indispensable" para sostener la credibilidad del sistema.
El funcionario subrayó que el organismo que conduce no garantiza el éxito comercial de una aseguradora, sino el cumplimiento estricto del marco normativo vigente (Leyes 17.418, 20.091 y 22.400). En ese sentido, distinguió con firmeza el rol del regulador técnico frente a otras actividades comerciales: "Nosotros no somos un acreedor ni negociamos quitas o esperas; la Ley exige cumplir con el asegurado y pagar los siniestros", remarcó tras detallar actuaciones recientes ante la Cámara Comercial por entidades imposibilitadas de presentar planes de regularización o capitalizaciones sólidas.
Uno de los puntos centrales de la exposición fue el detalle técnico de la supervisión que aplica el organismo sobre las entidades aseguradoras:
Solvencia y Capital Computable: Control estricto de los márgenes patrimoniales frente a los exigidos, con especial atención sobre los superávits mínimos que corren riesgo de volverse negativos ante el primer ajuste contable.
Calidad de Activos: La SSN ha puesto el foco en la fiscalización de las revaluaciones inmobiliarias. Al respecto, el organismo detectó casos de revalúos patrimoniales imprevistos de hasta un 400% sin el debido respaldo auditado, utilizados artificialmente para mantener márgenes positivos de capital.
Liquidez Efectiva: Priorización de la liquidez sobre los créditos o activos de baja admisibilidad, garantizando que por cada peso comprometido por siniestros exista la disponibilidad líquida inmediata para su cancelación.
"Hemos detectado y estamos actuando sobre compañías que, por arte de magia, pasan un inmueble a revaluar en un 400% para quedar en el límite positivo de capitales. La solvencia requiere respaldo real y liquidez, no dibujos patrimoniales."
El titular de la SSN catalogó a la industria aseguradora como la infraestructura invisible que sostiene el crecimiento económico del país, a la par de sectores estratégicos como la minería, Vaca Muerta y el desarrollo agropecuario. Planteó que, en economías consolidadas, el nivel de penetración del seguro respecto al PBI duplica las marcas actuales de Argentina, por lo que proyectó un margen de expansión considerable para el sector.
"La función de la Superintendencia es defender al asegurado y la fe pública, no asegurar la continuidad empresaria a cualquier costo. El seguro es la infraestructura invisible del crecimiento, pero solo si cumple sus promesas al momento del siniestro."
Asimismo, resaltó la alianza estratégica con los más de 40.000 productores asesores de seguros que operan en todo el país, calificándolos como los sensores primarios del sistema para alertar sobre demoras injustificadas en el pago de indemnizaciones o litigiosidad infundada por sumas menores.
Finalmente, celebró las iniciativas provinciales de educación financiera, ofreciendo el apoyo institucional del organismo para la elaboración de currículas escolares, y abogó por un ordenamiento fiscal que reduzca la carga impositiva sobre los seguros de personas (vida y retiro) y coberturas agropecuarias.