La Cámara Civil puso fin a un litigio derivado de un incendio vehicular que arrasó con la fuente de ingresos de un canillita. El tribunal ponderó los daños materiales ocasionados y ordenó un resarcimiento superior a los $15 millones más intereses, que deberán afrontar de manera solidaria la empresa de transporte y su aseguradora.
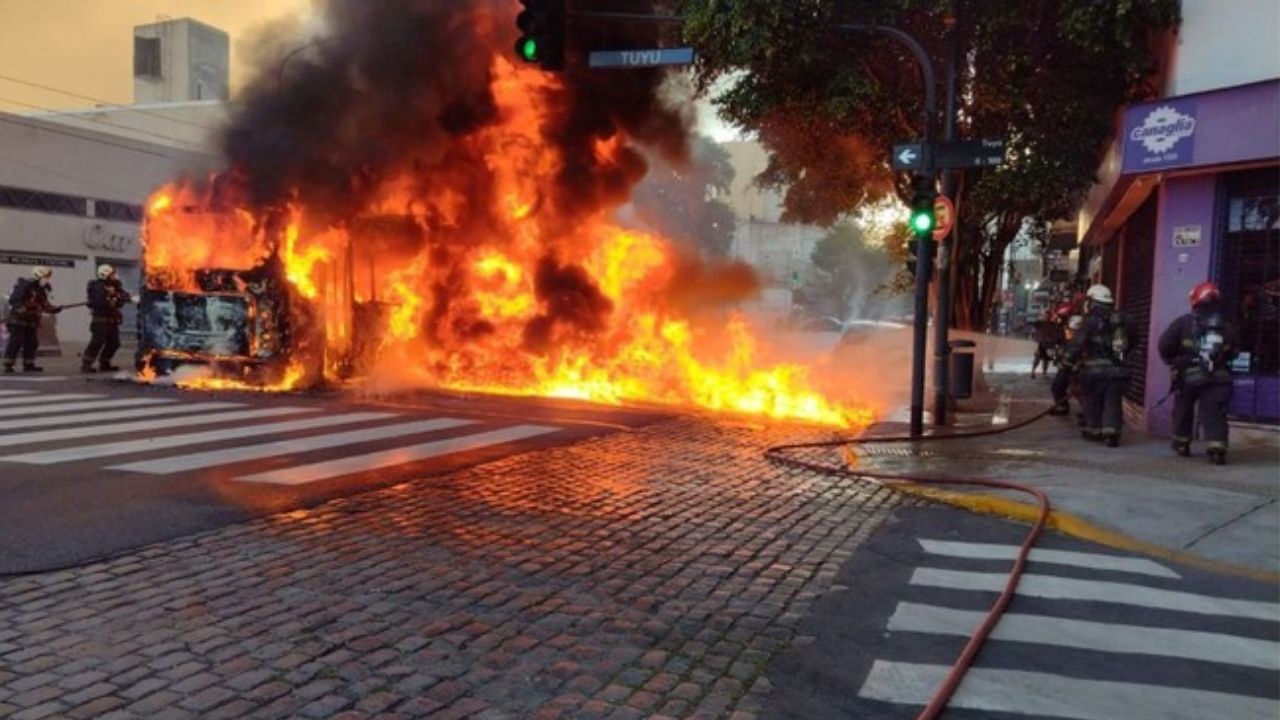
La Cámara Nacional de Apelaciones en lo Civil confirmó casi en su totalidad una condena por $15,4 millones contra una empresa de transporte y su aseguradora por los daños ocasionados tras el incendio de un colectivo, que alcanzó un puesto de diarios, hecho ocurrido el 8 de febrero de 2019 en el barrio porteño de Flores. El tribunal solo modificó el esquema de intereses que deberá aplicarse sobre el monto reconocido.
La demanda había sido presentada por un hombre de 69 años, titular del comercio afectado, quien reclamó una reparación por los perjuicios derivados del fuego. Durante una audiencia del expediente, la empresa de transporte reconoció que el kiosco se incendió a raíz de las llamas que provenían del vehículo.
El juzgado de primera instancia hizo lugar al reclamo. Ordenó el pago de $15.400.000, más intereses y costas, y extendió la condena a la compañía de seguros citada en el expediente, dentro de los límites previstos por la póliza.
La indemnización incluyó rubros por daño material, lucro cesante y daño moral. El fallo de primera instancia consideró los costos de reparación del puesto de diarios a partir de los presupuestos incorporados a la causa y de las restantes pruebas producidas.
La sentencia también admitió el reclamo por lucro cesante, es decir, por los ingresos que el demandante dejó de percibir a causa de la afectación de su actividad. La empresa cuestionó ese punto, aunque la Sala A de la Cámara Civil entendió que sus argumentos no explicaron por qué el cálculo fijado era equivocado.
La transportista apeló además la procedencia y la cuantía del daño material. Sostuvo que el juzgado había valorado presupuestos distintos para la reparación del comercio y que había aplicado de manera excesiva las reglas que permiten a los magistrados estimar una indemnización cuando no existe una prueba exacta del monto.
Los jueces de segunda instancia rechazaron ese planteo. Señalaron que la apelación no indicó qué cifras de los presupuestos eran incorrectas ni precisó cuál debería haber sido, según la demandada, el costo de reparación del puesto incendiado.
La Cámara también desestimó los cuestionamientos contra la indemnización por daño moral. Según el tribunal, la transportista expresó desacuerdos generales con el fallo, pero no desarrolló argumentos concretos para demostrar que el monto concedido resultaba improcedente o excesivo.
En ese punto, los magistrados explicaron que la ley exige valorar qué satisfacciones o actividades puede procurar una suma de dinero a la persona damnificada para compensar las consecuencias extrapatrimoniales del hecho. La apelación, según el fallo, no propuso una alternativa de cálculo ni cuestionó ese criterio legal.
La aseguradora, en tanto, había objetado que el incendio del colectivo no debía estar cubierto porque, a su entender, no se trataba de un daño vinculado con la conducción del vehículo. También planteó reparos respecto de los intereses aplicables al capital de condena.
La Cámara declaró desierto el recurso sobre la cobertura. Consideró que la compañía no discutió de manera suficiente las cláusulas de la póliza que el juzgado había analizado y tampoco aportó doctrina ni antecedentes judiciales para respaldar su posición.
El tribunal indicó que una apelación debe identificar los errores concretos de la sentencia y explicar por qué la decisión debe ser modificada. Las manifestaciones genéricas o la mera disconformidad con lo resuelto no alcanzan para revisar una condena, según expusieron los dos jueces que intervinieron.
La única modificación se produjo en materia de intereses. El juzgado había establecido la tasa pasiva del Banco Nación desde el hecho hasta la sentencia de primera instancia y, desde entonces hasta el pago, la tasa activa de esa misma entidad.
La Cámara dispuso que, desde el hecho y hasta el fallo de primera instancia, se aplique una tasa pura del 8% anual. Fundamentó esa decisión en que la indemnización fue calculada a valores actuales y que una tasa que incluya mecanismos de actualización durante ese período podría incrementar de manera indebida el capital reconocido.
Desde la sentencia de primera instancia hasta el pago efectivo, se mantendrá la tasa activa para préstamos a 30 días del Banco Nación. Las costas de la apelación de la aseguradora quedaron distribuidas en el orden causado, mientras que la empresa de transporte deberá afrontar las derivadas de su propio recurso. (Infobae Judiciales)