Bajo el lema "El seguro como motor de la economía" se llevó a cabo el Foro Nacional del Seguro NEA 2026 en Resistencia, Chaco
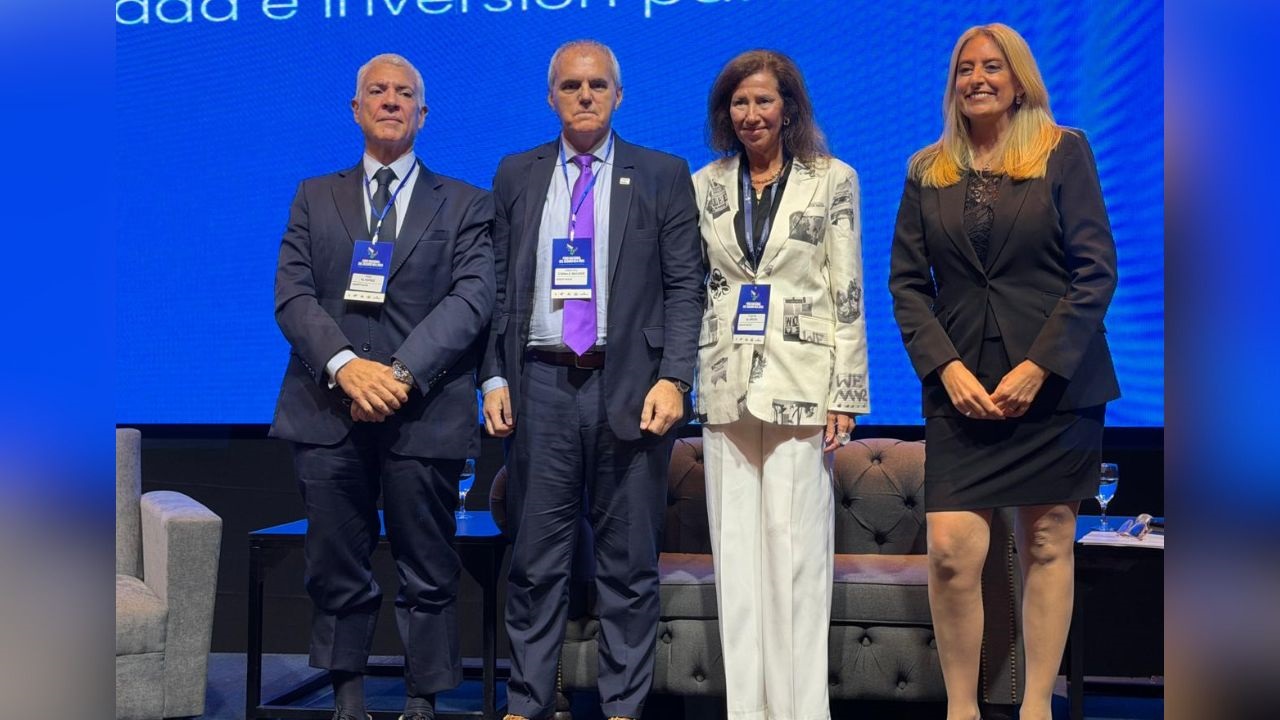
La conclusión central es unívoca: finalizado el espejismo de los rendimientos financieros extraordinarios, la supervivencia del mercado depende de sanear el resultado técnico, desmantelar la industria del litigio y elevar sustancialmente la calidad del asesoramiento en la suscripción.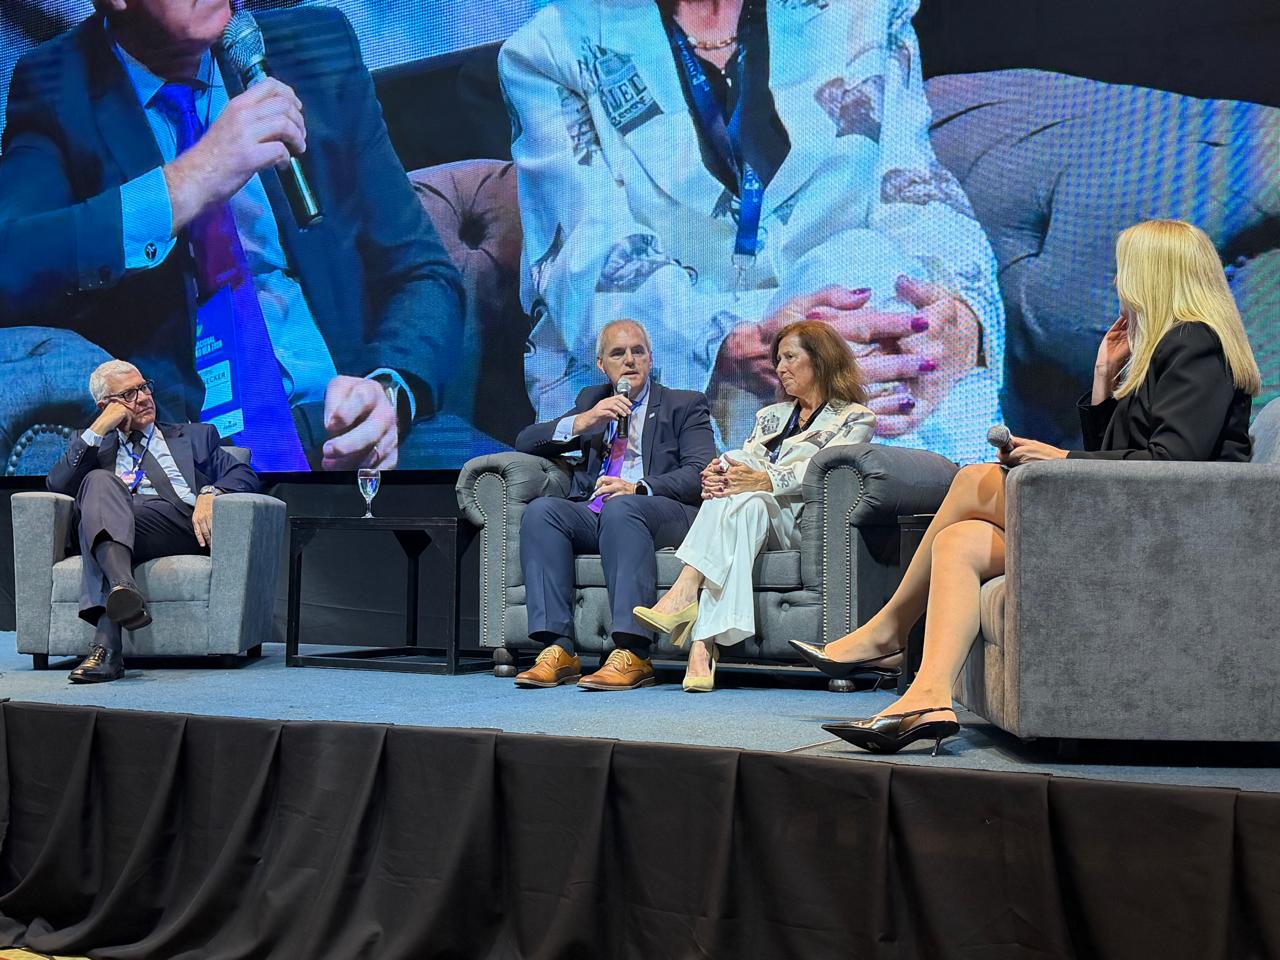
1. Resultado técnico y desendogamia: La receta para duplicar la penetración en el PBI
El punto de partida del debate abordó la viabilidad financiera del negocio. Mientras Alejandro Canale Becker remarcó la imperiosa necesidad de que las aseguradoras fortalezcan sus resultados técnicos en un entorno de mayor estabilidad macroeconómica —donde la tasa financiera ya no maquilla la ineficiencia operativa—, Aldo Alvarez expuso la brecha de crecimiento que arrastra la Argentina.
Actualmente, la actividad aseguradora representa aproximadamente un 3,5% del PBI, un guarismo marcadamente inferior al 7% registrado en países de la OCDE. Para capturar ese margen de crecimiento, se planteó la urgencia de abandonar la endogamia comercial y construir una estrategia de comunicación masiva e institucional.
El modelo a imitar, según destacó Agustina Decarre en el panel, remite a la experiencia reciente del mercado uruguayo, donde aseguradoras y la federación de productores financiaron de forma conjunta una campaña de concientización pública. El objetivo de este tipo de iniciativas no es la pauta publicitaria comercial de una marca en particular, sino educar a la sociedad sobre la función económico-social de la cobertura frente a siniestros graves (incendios, eventos climáticos en el agro) y erradicar distorsiones severas como la falta de seguro obligatorio en ramos de alta peligrosidad.
"El seguro en Argentina representa un 3,5% del PBI frente a un potencial del 7%. Superar esa brecha exige abandonar la publicidad comercial individual que descredibiliza al sector y encarar una campaña institucional conjunta que eduque a la sociedad sobre el valor real de la cobertura."
El análisis de las amenazas sobre la operación de las aseguradoras tuvo su eje en la litigiosidad y el fraude, definidos por los panelistas como un desvío estructural con impacto directo en las primas y las reservas regulatorias.
Incentivos perversos del sistema judicial: Aldo Alvarez advirtió que la combinación del beneficio de litigar sin gastos, la lentitud en la administración de procesos por parte de los magistrados y la aplicación de tasas de interés judiciales superiores a cualquier alternativa del mercado financiero convirtieron al pleito en una "inversión" de altísima rentabilidad para los demandantes.
El colapso del sistema de ART: Pese a que la Ley de Riesgos del Trabajo (N° 24.557) de 1994 fue concebida para erradicar la judicialización mediante esquemas tarifados, la realidad muestra que el 50% de los 500.000 juicios activos que enfrenta la industria aseguradora corresponden al fuero laboral, con un ingreso que ronda los 135.000 juicios nuevos por año.
Impacto severo en IBNR: Esta masa crítica de demandas distorsiona la constitución de reservas por siniestros pendientes y los pasivos por Incurred But Not Reported (IBNR), forzando exigencias de capital sobre las entidades y encareciendo el premio final que paga el asegurado.
Tolerancia social al fraude: Se estimó que cerca del 30% de la siniestralidad informada contiene componentes de fraude o alteración de hechos. Frente a esto, se instó a los PAS a ejercer un "contrato ético", evitando validar desvíos o falsas denuncias que atentan contra la mutualidad del sistema.
Desde la óptica de los liquidadores de siniestros, Virginia Alarcia introdujo una máxima operativa clave para los intermediarios: "El siniestro no empieza el día que ocurre el evento, sino el día que se firma la propuesta".
"El infraseguro es el fantasma recurrente que ataca la liquidación. Si la suma asegurada no refleja la realidad desde la suscripción, la aplicación de la regla proporcional genera una frustración en el cliente que deriva indefectiblemente en litigiosidad."
La falta de actualización en las sumas aseguradas (infraseguro) en ramos patrimoniales y automotores representa el principal cuello de botella al momento de indemnizar. Los peritos liquidadores enfatizaron que su función es técnicamente imparcial y está acotada al contrato firmado. Por ende, la omitting de explicaciones claras sobre franquicias, límites y condiciones particulares al momento de la venta destruye la relación de confianza entre el PAS, el cliente y la compañía.
A pesar de los condicionantes del contexto, el panel vislumbró un horizonte altamente favorable para el canal profesional que priorice el conocimiento técnico.
El aporte de cooperativas y mutuales: Canale Becker resaltó que el modelo asociativo representa el 25% de la producción en Argentina (y el 30% a nivel global). Su fortaleza radica en la cercanía territorial y la capacidad de atender nichos regionales desatendidos por estructuras corporativas tradicionales, consolidando un vínculo estratégico con el PAS.
Nuevos vectores de producción: El crecimiento del mercado vendrá apalancado por ramos no saturados, tales como Seguros de Vida y Retiro, Agroindustria, Cauciones, Transporte, Logística, Riesgos Tecnológicos y Ciberseguridad.
La Inteligencia Artificial y la capacitación obligada: La IA fue caracterizada no como un riesgo de reemplazo para el productor, sino como un aliado operativo para ganar eficiencia. Asimismo, se comparó la actualización profesional del PAS con la praxis médica: en un entorno técnico dinámico, el intermediario que no se capacita de forma continua queda marginado del mercado.
La viabilidad del negocio asegurador en la Argentina requiere corregir las distorsiones del fuero judicial y depurar las fallas en la etapa de suscripción. En este escenario, la solvencia de las compañías respaldará la promesa del contrato, pero será la idoneidad técnica del Productor Asesor de Seguros la que determine si el sector logra capitalizar su verdadero potencial de crecimiento.