Representantes de AAPAS, FIDESEG y AIDA expusieron ante diputados las necesidades de la actividad y propusieron una mesa de trabajo con legisladores y cámaras empresarias. La protección del asegurado, las condiciones de intermediación y el potencial de los seguros para financiar inversiones de largo plazo estuvieron entre los principales temas
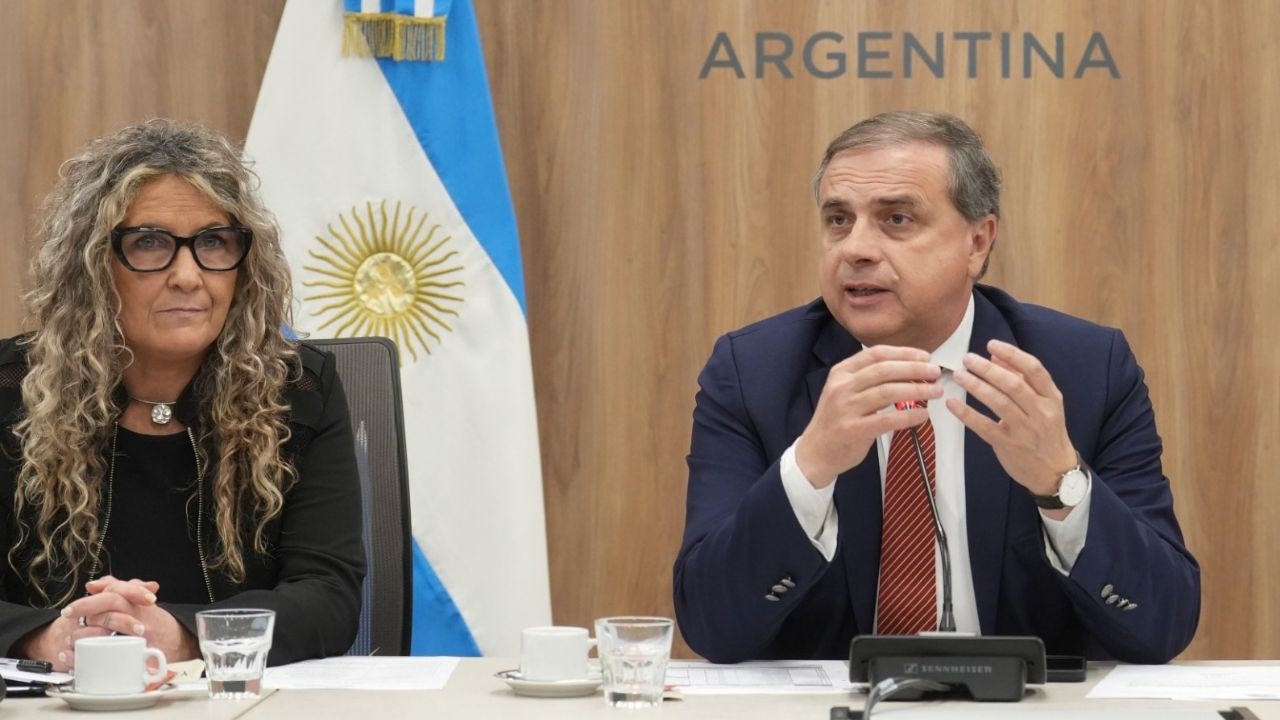
Representantes de AAPAS, FIDESEG y AIDA expusieron ante diputados las necesidades de la actividad y propusieron una mesa de trabajo con legisladores y cámaras empresarias. La protección del asegurado, las condiciones de intermediación y el potencial de los seguros para financiar inversiones de largo plazo estuvieron entre los principales temas
El mercado asegurador llevó a la Cámara de Diputados una agenda que vinculó su recuperación con la necesidad de actualizar las reglas de funcionamiento y ampliar la cobertura de la economía. Los participantes plantearon que el crecimiento de la actividad requiere compañías solventes, asesoramiento profesional y políticas que favorezcan tanto la contratación de seguros como la generación de ahorro de largo plazo.
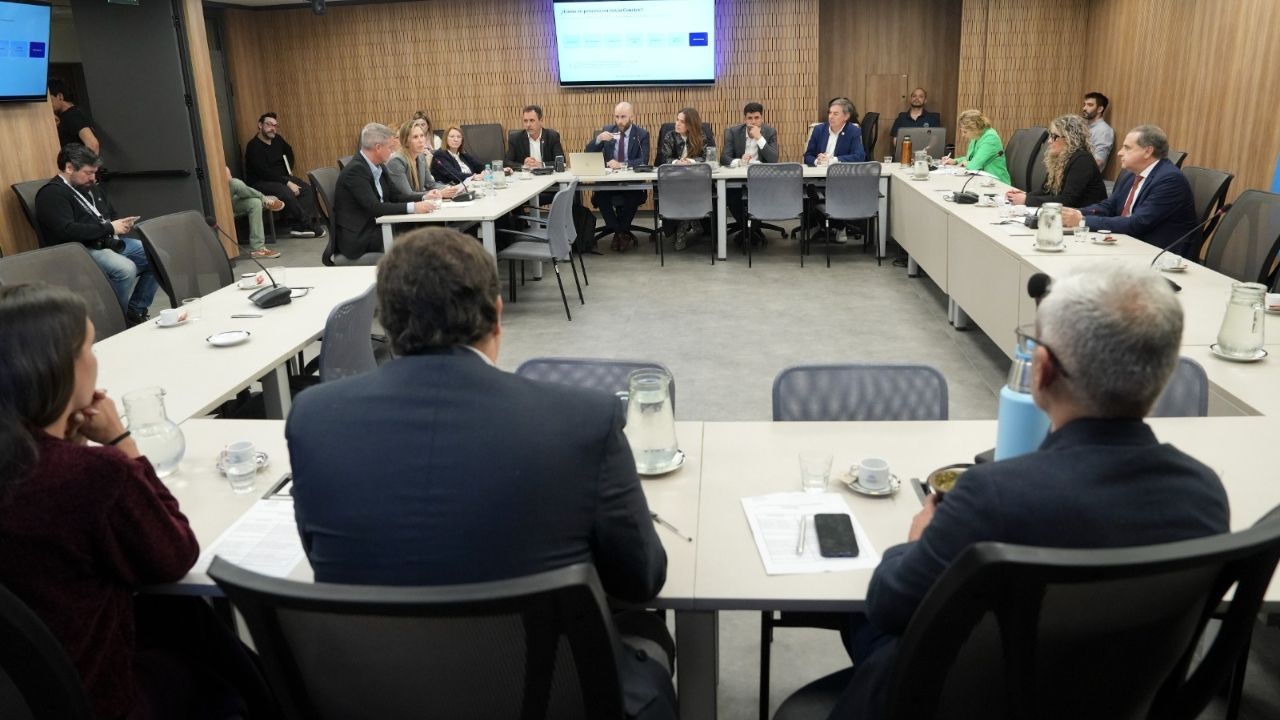
La reunión informativa tuvo lugar en la Comisión de Comercio, presidida por Juan Fernando Brügge. Por la Asociación Argentina de Productores Asesores de Seguros participaron su presidente, Nicolás Saurit; la vicepresidenta, Gabriela Bruzzese; el secretario, Ignacio Sammarra, y los vocales Christian Charwath y Julián Niccoló. También estuvieron Fabiana Compiani, vocal de FIDESEG, y Graciela Susana Testón, presidenta de la Asociación Argentina de Derecho de Seguros.
Uno de los aportes centrales fue la presentación de Compiani sobre la actualidad del mercado y del derecho de seguros. El material describió una actividad en “tibia recuperación” y reunió indicadores que permitieron dimensionar tanto su importancia económica como las dificultades para sostener el crecimiento.
Según el informe de la Superintendencia de Seguros de la Nación incorporado a la exposición, durante el ejercicio económico 2025 la producción conjunta de seguros y reaseguros locales superó los $19,8 billones, con un incremento del 4,98% en valores ajustados. Su participación en el Producto Bruto Interno se ubicó en torno al 2,8%, mientras que el gasto anual por habitante en seguros alcanzó los $412.701.
La mejora de la producción convivió con una caída real del patrimonio neto del 3,1%. A su vez, un análisis de la Asociación Argentina de Compañías de Seguros incluido en la presentación mostró que, pese al repunte de 2025, el volumen del mercado asegurador seguía un 2,7% por debajo del registrado en 2016, medido en pesos constantes de junio de 2025.
La composición de la cartera también mostró una fuerte concentración. Los seguros de daños patrimoniales representaron aproximadamente el 87,1% de la producción aseguradora. Dentro de ese segmento, Automotores concentró el 48,15% y Riesgos del Trabajo, alrededor del 27,5%. Estos datos acompañaron el debate sobre las posibilidades de desarrollar otras coberturas y extender la protección a más personas y empresas.
Los representantes de AAPAS pusieron el foco en la intermediación profesional. Explicaron que el seguro es un contrato complejo cuyo cumplimiento se comprueba cuando ocurre el siniestro, por lo que destacaron la importancia del asesoramiento y de la capacidad de respuesta de las compañías. Según lo expuesto durante el encuentro, cerca del 70% de las contrataciones se canaliza a través de productores asesores, que suman 52.999 en todo el país.
En materia normativa, Compiani identificó aspectos concretos que podrían abordarse en una actualización de las leyes del sector. Para la Ley de Contrato de Seguro 17.418, señaló la transparencia y la protección del asegurado, la incorporación de un plazo de gracia legal para el pago antes de la suspensión automática de la cobertura y la ampliación del plazo de prescripción.
Respecto de la Ley 20.091, sobre entidades aseguradoras y su control, la presentación propuso una supervisión basada en riesgos, orientada a mejorar la eficiencia y la oportunidad de la intervención. Para la Ley 22.400, que regula a los productores asesores, destacó la profesionalidad y las condiciones de competencia leal con agentes institorios, banca seguros y seguros embebidos.
La exposición también mencionó el proyecto de declaración 0391-D-2026, que busca declarar de interés la reforma integral de esas tres normas y promover la cultura del seguro como política pública. La referencia permitió incorporar al intercambio legislativo cuestiones vinculadas con innovación tecnológica, simplificación de trámites y protección de los usuarios.
Otro eje fue la capacidad del sector para transformar ahorro en financiamiento de largo plazo. Los participantes señalaron el potencial de los seguros de vida y retiro para reunir fondos que puedan destinarse a inversiones productivas y crédito hipotecario con horizontes de 20 o 30 años.
El material presentado incluyó una cartera de inversiones de $21,54 billones a junio de 2026, informada por la AACS. Sin embargo, también precisó que financiar proyectos extensos requiere pasivos, moneda e instrumentos compatibles con esos plazos, además de estabilidad y reglas previsibles.
Las PyMEs ocuparon un lugar relevante en la discusión. Los representantes explicaron que una mayor cobertura ayuda a preservar la continuidad de los negocios y que las consecuencias de un siniestro se extienden a trabajadores, proveedores y distribuidores. Los casos de Bahía Blanca y Spegazzini se mencionaron para ilustrar la magnitud de las pérdidas que pueden afectar a una comunidad y a su actividad productiva.
También remarcaron la relación directa del seguro con el comercio. Las coberturas de transporte acompañan las operaciones de comercio exterior, mientras que la responsabilidad civil y la caución forman parte del funcionamiento cotidiano de numerosas empresas.
Como continuidad del encuentro, las entidades propusieron una mesa de trabajo con legisladores y cámaras empresarias para analizar iniciativas sobre el mercado asegurador y su impacto económico. Brügge expresó la disposición de la Comisión a considerar esos planteos. El sector dejó así una agenda concreta en el Congreso, con la actualización normativa y la expansión de las coberturas entre sus prioridades.