En el marco de las Jornadas de Derecho de Seguros en homenaje al Dr. Rubén Stiglitz, el Dr. Gabriel Stiglitz disertó sobre la articulación entre la normativa específica del sector asegurador y los marcos generales del derecho privado. El especialista destacó la primacía de principios como la buena fe, la prohibición del abuso del derecho y las tutelas diferenciadas para contratantes débiles bajo el régimen del Código Civil y Comercial de la Nación.
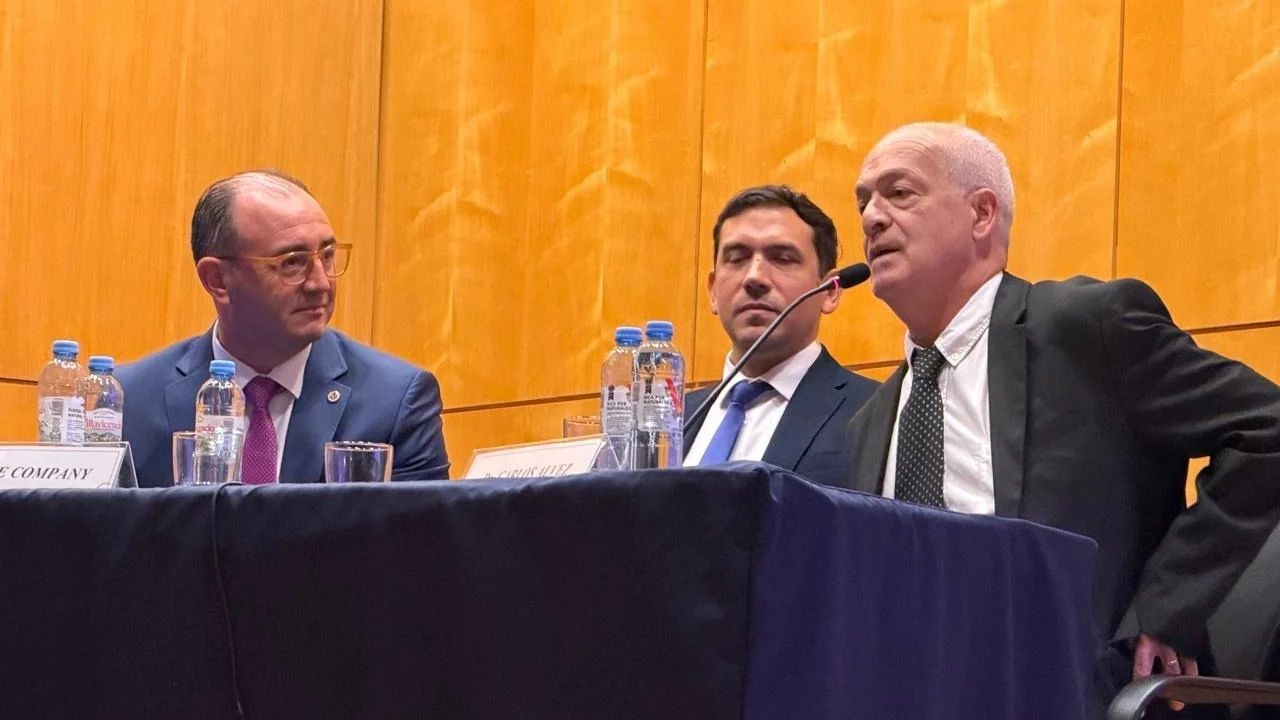
Durante las Jornadas de Derecho de Seguros realizadas en tributo a la trayectoria académica y doctrinaria del Dr. Rubén Stiglitz, el Dr. Gabriel Stiglitz expuso sobre el tema "El seguro y las reglas de la teoría general del contrato". En su intervención, el jurista evocó el enfoque metodológico del homenajeado —quien fuera titular de cátedra de contratos en la Universidad Nacional de La Plata y en la Universidad de Buenos Aires, además de coautor del anteproyecto de reforma civil y comercial—, señalando que la comprensión integral de la actividad aseguradora exige analizar las leyes sectoriales, como la Ley N° 17.418 y las resoluciones de la Superintendencia de Seguros de la Nación, dentro de los grandes marcos generales del derecho privado.
A lo largo de su disertación, Gabriel Stiglitz subrayó que el Código Civil y Comercial de la Nación opera como el eje estructural del sistema jurídico, irradiando sus directrices hacia todas las ramas del derecho mediante un esquema de "diálogo de fuentes" (artículo 1° y 2°) y reglas estrictas de prelación normativa (artículo 963). De este modo, el especialista remarcó que el contrato de seguro no constituye un compartimento estanco, sino que se encuentra atravesado por garantías constitucionales y reglas contractuales de orden público que condicionan tanto su celebración como su ejecución.
Primacía de los principios generales del Código Civil y Comercial: Gabriel Stiglitz enfatizó que la interpretación de la Ley N° 17.418 y de las resoluciones de la SSN debe subordinarse al diálogo de fuentes y a los principios de buena fe y no abusividad consagrados en el Título Preliminar del Código Civil y Comercial de la Nación.
Entre los ejes centrales y reglas contractuales analizadas por Gabriel Stiglitz en su exposición, se destacan:
Imperio de la buena fe y prohibición del abuso del derecho: El Código Civil y Comercial jerarquizó estos principios desde su Título Preliminar (artículos 9° y 10°) y los replicó en materia de obligaciones y contratos (artículos 729, 961 y 1061), imponiendo estándares estrictos de conducta entre asegurador y asegurado y sancionando tanto cláusulas como prácticas y publicidades comerciales abusivas.
Regla moral y tutela de la dignidad humana: Conforme al artículo 1004 y los artículos 1096 a 1099 del código unificado, se consolida la constitucionalización del derecho privado, prohibiendo cualquier objeto contractual o práctica comercial que vulnere la dignidad de la persona humana, el trato digno (artículo 8° bis de la Ley N° 24.240) o la igualdad y libertad de contratación.
Tutelas diferenciadas para contratantes débiles y adherentes: El ordenamiento reconoce la asimetría estructural del asegurado incluso cuando no reviste la calidad de consumidor, sometiendo a todos los seguros al régimen de los contratos por adhesión (artículos 984 a 989) —con prevalencia de condiciones particulares e interpretación contra el predisponente— y sumando, en los seguros de consumo, el principio protectorio del artículo 1094 y los artículos 1117 y siguientes.
Control de la conexidad contractual y deberes secundarios de conducta: Se destacó la regulación de la conexidad contractual (artículo 1073) y la prohibición de prácticas que subordinan la adquisición de productos financieros a la contratación de seguros impuestos (artículo 1099), junto con el fortalecimiento de los deberes de información (artículo 1100), consejo y coherencia, así como las reglas aplicables a la contratación a distancia (artículo 1104).
Protección integral del adherente y del consumidor: El disertante subrayó que toda póliza constituye un contrato por adhesión sujeto al control de cláusulas abusivas, sumándose en los seguros de consumo las garantías contra la conexidad contractual impuesta en operaciones bancarias y la tutela de la contratación a distancia
El abordaje desarrollado por Gabriel Stiglitz aporta claridad hermenéutica para operadores del mercado asegurador, magistrados y profesionales del derecho frente a los desafíos contemporáneos del sector, tales como la digitalización de las contrataciones y el sobreendeudamiento. La correcta aplicación de este marco regulatorio sistémico permite optimizar la transparencia contractual, prevenir litigios derivados de prácticas abusivas y consolidar un mercado asegurador solvente, previsible y alineado con las garantías constitucionales vigentes.